家族で旅行に行きたい!
子どもたちにも、いろいろな場所に連れて行ってあげたい!
でも、4人家族で旅行となると、ホテル代や食事代、入場料などで結構なお金がかかります。
旅行に行くたびに生活費から数万円、場合によっては10万円以上のお金を出していると、
「こんなに使って大丈夫かな……」
と心配になることもありますよね。
我が家も旅行が大好きで、できることなら何度でも行きたい家族です(笑)。
そこで取り入れているのが、旅行専用口座への「旅行積立」です。
現在は、
毎月1万円+ボーナス時に10万円×年2回=年間32万円
を基本に旅行費を貯めています。
さらに、残業などで収入が多かった月や、生活費が思ったよりかからなかった月には追加で入金することも。
旅行用のお金を先に分けておくようになってから、
「この範囲なら旅行に使っても大丈夫」
と思えるようになり、以前より旅行代を払う心理的なハードルも下がりました。
この記事では、4人家族の我が家が実際にやっている、旅行積立の金額・貯め方・使い方・積立だけでは足りないときの考え方まで、リアルに紹介します。
現在は年2〜3回ほどの家族旅行を、無理なく年6回まで増やすのが我が家の目標です。
同じように、
「家計も大切。でも、家族旅行にもたくさん行きたい!」
という方の参考になればうれしいです。
この記事でわかること
- 4人家族の我が家が旅行のために毎年いくら積み立てているか
- 旅行積立を専用口座で管理している理由
- 旅行の予算をどうやって決めているのか
- 旅行積立だけでは足りないときにどうしているのか
- 家計を苦しくせず、家族旅行を増やすために考えていること
我が家の旅行積立は年間32万円が基本
我が家では、旅行費として基本的に年間32万円を積み立てています。
内訳はとてもシンプルです。
| 積立方法 | 金額 | 年間 |
|---|---|---|
| 毎月 | 1万円 | 12万円 |
| ボーナス | 10万円 × 年2回 | 20万円 |
| 合計 | ー | 32万円 |
「年間32万円あれば旅行に十分だから、この金額にした」というわけではありません。
我が家の場合は、毎月の生活費を計算したときに、
「1万円くらいなら、無理なく旅行用に貯められそう」
と思ったのが始まりでした。
旅行のために無理して積立額を増やして、普段の生活が苦しくなってしまっては本末転倒です。
だから我が家では、旅行に必要な金額から逆算するのではなく、今の家計で無理なく続けられる金額からスタートしました。
そこにボーナスが出たタイミングで10万円ずつ追加して、年間32万円。
これが現在の我が家の旅行積立の基本ラインです。
 フクぱぱ
旅行に行くために普段の生活が苦しくなったら意味ないからね!
旅行費は専用口座に分けて管理
我が家では、旅行積立を普段の生活費とは別の「旅行専用口座」で管理しています。
毎月1万円を旅行口座へ移し、ボーナスが出たタイミングでも10万円を入金します。
わざわざ口座を分けている一番の理由は、「旅行に使っていいお金」が分かりやすくなるからです。
生活費と旅行費が同じ口座に入っていると、
「旅行に10万円使って、本当に大丈夫かな……?」
と少し不安になります。
でも、旅行専用口座に30万円貯まっていれば、
「これは家族旅行のために貯めてきたお金」
と思えるので、旅行代を払うときの心理的なハードルがかなり下がりました。
さらに、残高を見るだけで次の旅行に使える予算が分かりやすいのもメリットです。
旅行先を考えるときも、
「今これくらい貯まっているから、この旅行なら行けそう!」
と判断しやすくなりました。
旅行積立は、ただお金を貯めるだけではなく、旅行に気持ちよくお金を使うための仕組みにもなっています。
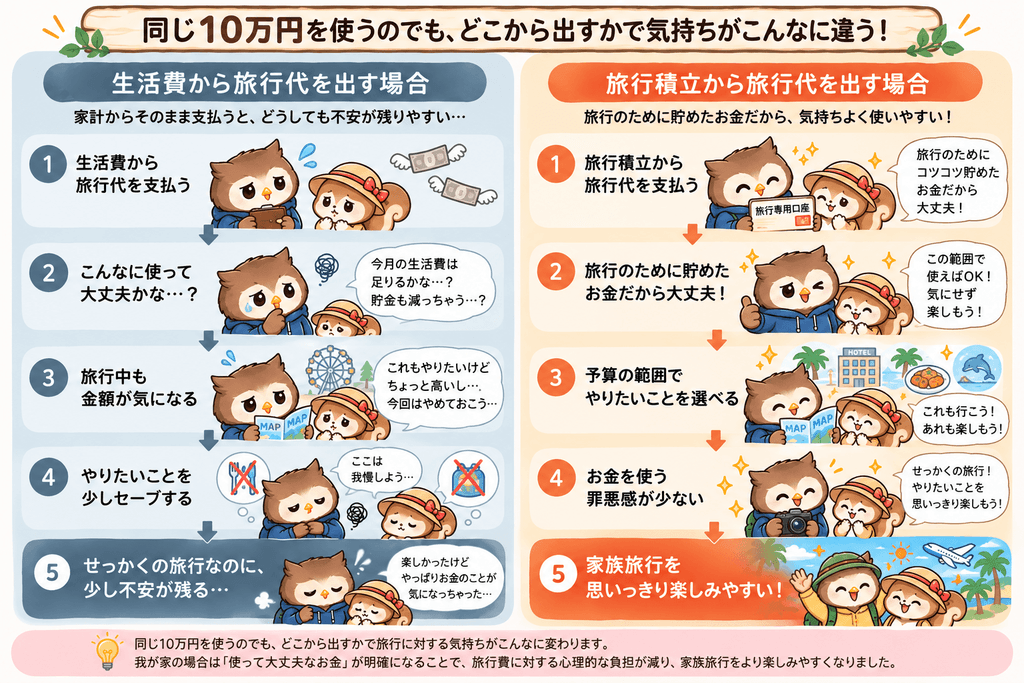
※もちろん旅行積立があっても予算は考えます。我が家の場合は「使って大丈夫なお金」が明確になることで、旅行費に対する心理的な負担が減りました。
年間32万円で終わりではない|余裕がある月は追加で積み立て
我が家の旅行積立は年間32万円が基本ですが、必ず32万円だけと決めているわけではありません。
たとえば、
- 残業などで、いつもより収入が多かった月
- 生活費が予算より少なく済んだ月
- 家計全体に少し余裕があるとき
こんなときは、旅行口座へ追加で入金することもあります。
理由は単純です。
できるだけ家族でたくさん旅行に行きたいからです(笑)。
ただし、余ったお金を全部旅行に回しているわけではありません。
貯蓄や投資とのバランスも考えながら、家計に余裕があるときに旅行積立にも少し多めに回しています。
そのため我が家では、
年間32万円=旅行に使える上限
ではなく、
年間32万円=まず確保しておきたい基本ライン
という考え方です。
今後、家計にもう少し余裕が出てきたら、毎月の1万円そのものを増額することも考えています。
子どもたちが大きくなるにつれて、ホテル代や食事代、入場料なども少しずつ増えてきたからです。
無理に増やすのではなく、家計に余裕ができた分だけ旅行積立も少しずつ育てていく。
そんな形で続けていきたいと思っています。
フクぱぱ余裕があると旅行口座に入れたくなる(笑)
旅行積立を始めてよかった4つのこと
旅行積立を始めてから、以前よりも家族旅行を計画しやすくなりました。
実際に続けていて「これはよかった!」と感じているのは、主に次の4つです。
①旅行代を払うときの抵抗が減った
一番大きいのはこれです。
旅行のために貯めてきたお金なので、ホテル代など大きな金額を払うときも、
「これは旅行に使っていいお金」
と思えるようになりました。
生活費から突然10万円を出すのと比べると、気持ちの負担はかなり違います。
②旅行に行きやすくなった
以前よりも、
「旅行したいけど、お金どうしよう……」
と悩むことが減りました。
旅行口座の残高を確認して、
「今ならこれくらいの旅行ができそう!」
と考えられるので、旅行を計画するハードルも下がっています。
③少し良いホテルも選びやすくなった
我が家は、旅行で何でも一番安いものを選ぶことを目標にはしていません。
せっかくなら、家族の満足度につながるところにはお金を使いたいと思っています。
旅行費をあらかじめ準備していることで、
「今回はこのホテルに泊まりたい!」
という選択もしやすくなりました。
もちろん予算との相談は必要ですが、安さだけを基準にしなくてよくなったのは大きな変化です。
④「次はどこに行こう?」が楽しくなった
旅行口座の残高が増えてくると、
「これだけあれば、次はどこに行けるかな?」
と考えるのも楽しみになりました。
旅行って、実際に出かけている時間だけじゃなく、家族で行き先を考えたり計画したりする時間も楽しいんですよね。
旅行積立のおかげで、その楽しみまで増えたように感じています。
旅行積立が貯まっていても「あるだけ使う」はしない
旅行口座に20万円貯まっていたとしても、
「20万円あるから、20万円使おう!」
とは考えていません。
我が家ではまず、行きたい場所ややりたいことを決めて、ざっくりと旅行プランを立てます。
ホテル代や食事代、入場料などを計算して、
「この旅行なら、だいたいこれくらいかかりそう」
と予算を確認。
そこから、
「ここは削っても満足度は変わらなそう」
と思えば削りますし、逆に、
「せっかく行くなら、これはやりたい!」
と思うものがあれば追加することもあります。
我が家が大切にしているのは、旅行積立を使い切ることではなく、使ったお金に対して家族みんなが満足できることです。
安くても十分楽しめるなら、無理にお金を使う必要はありません。
使わなかった分は旅行口座に残しておけば、次の旅行の予算になります。
だから旅行積立が増えても、
「いくら使えるか」より「いくら使えば満足できそうか」
を考えるようにしています。
我が家のお金の使い方については、こちらの記事でも詳しく書いています。
旅行積立だけでは足りないときはどうする?
旅行を計画していると、
「行きたいけど、旅行積立だけではちょっと足りない……」
ということもあります。
そんなとき、我が家では必ず旅行を諦めるわけではありません。
判断するときに大切にしているのが、
「今だからこそ行きたい旅行なのか?」
ということです。
たとえば、
- その時期にしか見られないもの
- 期間限定のイベントや体験
- 子どもの今の年齢だからこそ楽しめそうなこと
こうした「今行く意味がある旅行」なら、旅行積立だけでは足りなくても、家計に無理のない範囲で補うことがあります。
逆に、
「来年でも大丈夫そう」
「いつ行っても楽しめそう」
という旅行なら、無理に家計から出さず、旅行積立が貯まるまで延期することもあります。
旅行積立は、我が家にとって
「ここまでしか旅行に使ってはいけない」という上限ではなく、家計を苦しくせず旅行を楽しむための土台
という位置づけです。
子どもたちは少しずつ大きくなっていきます。
お金はこれからも貯められますが、子どもたちが今の年齢だからこそ一緒に楽しめる時間や体験には限りがあります。
だからこそ我が家では、
「今行く意味があるか?」
も考えながら、旅行積立と家計のバランスを取るようにしています。
旅行積立にも意外なデメリットがある(笑)
ここまで旅行積立のメリットを紹介してきましたが、旅行好きの我が家にとっては、ちょっとしたデメリットもあります。
それは……
旅行口座の残高を見ると、旅行に行きたくて仕方なくなること(笑)。
ある程度貯まってくると、
「これだけあれば、次はどこに行けるかな?」
と、すぐに次の旅行を考えてしまいます。
逆に残高が少ないと、
「まだこれだけか~。次の旅行まで遠いな~」
と感じることも。
そして一番危ないのが、旅行欲が爆発したときです(笑)。
 リスまま
あとちょっと生活費から出せば、行けるんじゃない?
そんな誘惑がやってきます。
旅行積立を始めるとお金が貯まるだけではなく、なぜか旅行欲まで一緒に育っていきます(笑)。
だからこそ我が家では、
「今行く意味がある旅行なのか?」
「それとも、もう少し貯めてからでもいいのか?」
を一度考えるようにしています。
旅行専用口座があるからといって、いつでも旅行していいわけではありません。
でも、残高が増えていくのを見ながら、
「次はどこに行こう?」
と考える時間も、旅行積立の楽しみのひとつになっています。
年間32万円で「家族旅行年6回」をどう目指す?
我が家では現在、年間2〜3回ほど家族旅行に行っています。
そして、このブログを始めたのをきっかけに掲げた目標が、
「家族旅行 年6回!」
です。
ただ、年間32万円を6回で割ると、1回あたり約5万3,000円。
4人家族で毎回飛行機に乗って、観光地を回って、いいホテルに泊まって……。
さすがに、それを年間32万円で6回は難しいです(笑)。
そこで我が家が考えているのが、旅行ごとにメリハリをつけることです。
年1回はちょっと贅沢な旅行へ
年に1回くらいは、飛行機に乗って遠くへ行くような少し贅沢な旅行をしたいと思っています。
普段の旅行より予算はかかっても、
「今年の大きな家族旅行!」
と言えるような旅行です。
それ以外は九州内のリフレッシュ旅でも十分
残りの旅行は、毎回大きな観光地へ行かなくてもいいと思っています。
たとえば、
- おいしいものを食べに行く1泊旅行
- 少し遠くの大きな公園へ遊びに行く旅行
- イベントを目的にした1泊旅行
- 温泉やホテルでのんびり過ごす旅行
こんな旅行でも、我が家にとっては立派な家族旅行です。
九州内なら車で行ける場所も多いので、遠方への旅行と組み合わせながら、旅行1回あたりの費用にもメリハリをつける。
年6回すべてを豪華な旅行にするのではなく、
「大きな旅行も、小さな旅行も楽しむ」
これが我が家の目指している年6回です。
旅行の回数を増やしたいからといって、1回1回の旅行を無理に豪華にする必要はありません。
近場でも、家族でおいしいものを食べたり、子どもたちと思いっきり遊んだり、普段とは違う場所で1泊したり。
家族みんなで「楽しかったね」と帰ってこられれば、それで十分。
そんな旅行を増やしていきたいと思っています。
もちろん、子どもたちが大きくなれば、今より旅行費が増えていくことも考えています。
食事代や入場料が大人料金に近づいたり、ホテルでも添い寝ではなく1人分の料金が必要になったり。
今と同じ年間32万円では、できる旅行も少しずつ変わってくるはずです。
だからこそ、家計に余裕が出てきたら旅行積立の金額も少しずつ増やしていきたいと思っています。
今の金額をずっと守るのではなく、家族の成長や家計の状況に合わせて旅行積立も変えていく。
そんな柔軟な形で続けていく予定です。
また、今後はマイルやポイントも旅行費を抑える方法のひとつとして活用していきたいと思っています。
我が家ではANAカードを使ったり、飛行機に乗ったりしながらマイルを貯めていますが、今のところマイルを使った旅行はまだ実現していません。
実際に貯めてみると、
「思っていたより、なかなか貯まらない(笑)」
というのが正直なところ。
なので、無理にマイルを貯めることを目的にするのではなく、普段の生活の中で少しずつ貯めながら、2年に1回くらいマイルやポイントを使った旅行ができたらいいなと思っています。
いつか実際にマイルで家族旅行ができたら、そのときは「4人家族でどれくらい貯められたのか」「実際に旅行費はいくら安くなったのか」も、このブログで紹介したいです。
実際に家族で行ってよかった旅行先
旅行積立を続けながら、我が家もこれまでいろいろな場所へ家族旅行に行ってきました。
杉乃井ホテルやi+Land nagasaki、USJ、ハウステンボスなど、実際に子どもたちと行って「また行きたい!」と思った旅行先もあります。
それぞれの子どもの反応・親の満足度・実際にかかった主な費用・大変だったことは、こちらの記事にまとめています。
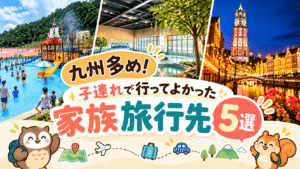
旅行先を探している方は、こちらも参考にしてもらえたらうれしいです。
まとめ|旅行積立は「気持ちよく使うためのお金」
我が家では、家族旅行のために年間32万円を基本として旅行積立をしています。
毎月1万円+ボーナスから年2回10万円ずつ。
さらに家計に余裕があるときは追加で入金しながら、旅行専用口座で管理しています。
旅行積立を始めて感じた一番のメリットは、単純に旅行のお金が貯まることだけではありません。
「これは旅行に使っていいお金」
と分かるようになったことです。
生活費から10万円を出すとなると、
「こんなに使って大丈夫かな……」
と不安になります。
でも、旅行のためにコツコツ貯めてきた10万円なら、同じ10万円でも気持ちはかなり違います。
だから我が家にとって旅行積立は、
お金を貯めるためだけではなく、家族旅行に気持ちよくお金を使うための仕組み
です。
もちろん、年間32万円ですべての旅行をまかなえるとは限りません。
家計に余裕があれば積立額を増やしたり、今しかできない体験なら家計から補ったり、逆に急がない旅行なら延期したり。
そのときの家計や家族の状況に合わせながら、無理なく続けていきたいと思っています。
そして目標は、
家族旅行 年6回!
大きな旅行も、小さな旅行も楽しみながら、家計や投資も大切にする。
「貯めたい!遊びたい!旅したい!」を全部諦めない家計を、これからも目指していきます。
我が家もまだ年6回を達成したわけではありません。
これから実際に旅行回数を増やしながら、旅行積立の金額や使い方がどう変わっていくのかも、このブログで記録していく予定です。
