こんにちは、フクぱぱ&リスままです。
我が家は、30代夫婦と小学生の男の子2人で暮らす4人家族です。
このブログでは、
「貯めたい!遊びたい!旅したい!」
をテーマに、家計を整えながら、投資でお金を育て、家族との時間も楽しむ暮らしを記録しています。
とはいっても、最初から家計に余裕があったわけではありません。
今も「何も気にせず好きなだけお金を使える」という家計ではなく、毎月の収入の中から、生活費・子どもの教育費・保険・投資・旅行のお金などをやりくりしています。
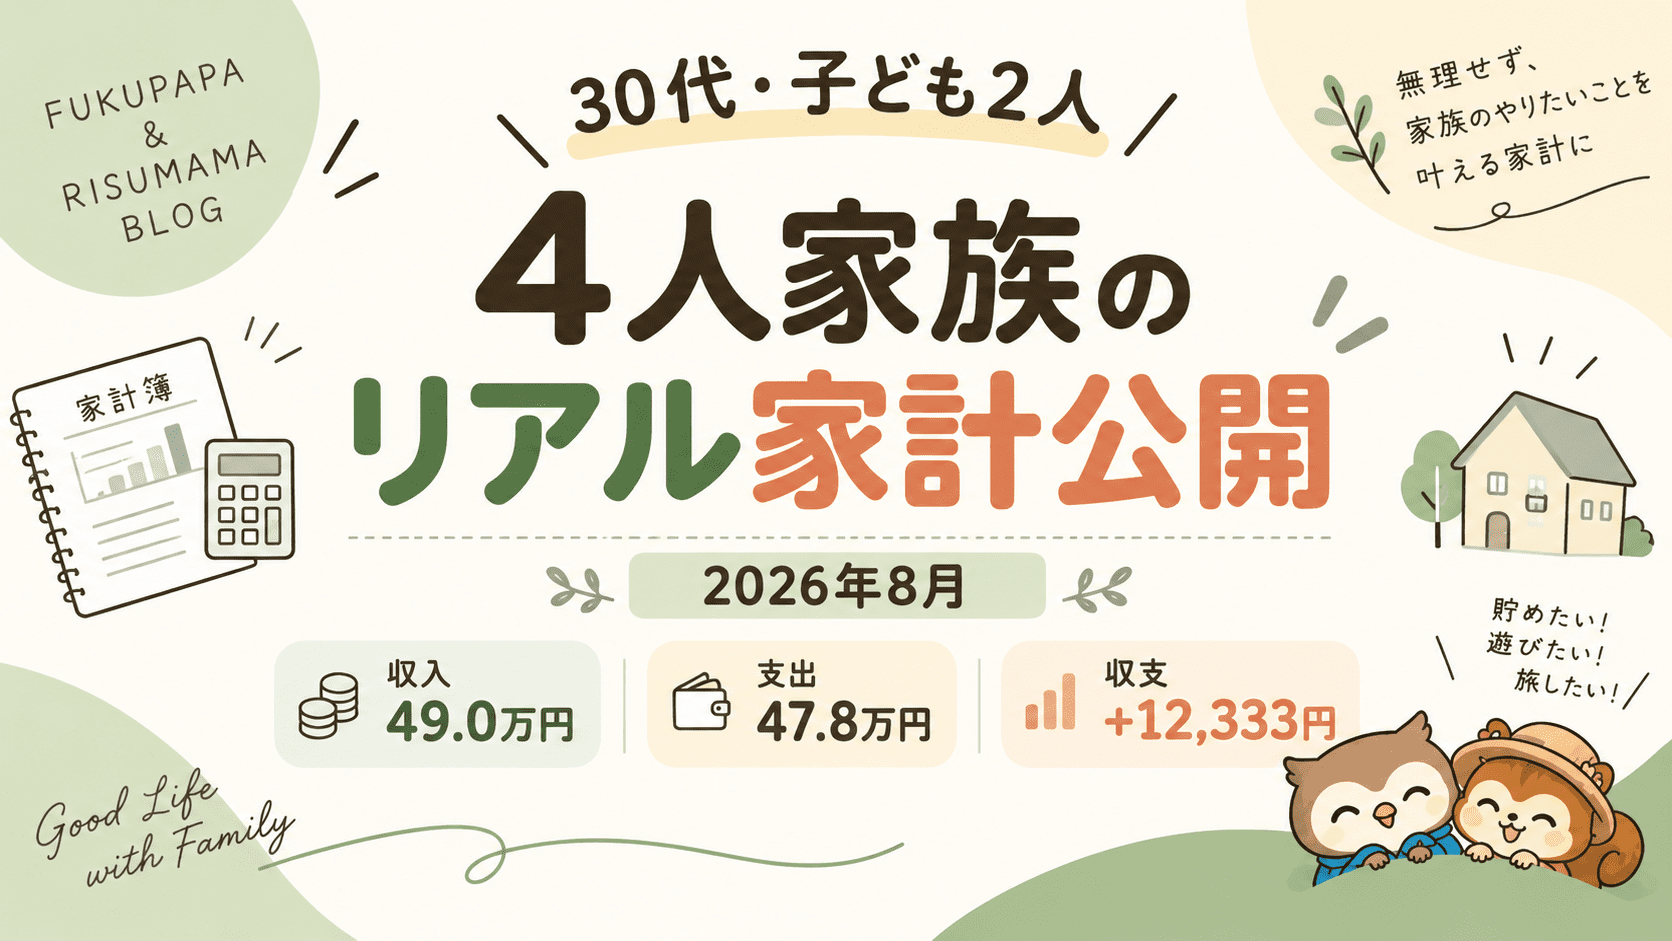
そこで今回は、2026年8月の我が家の家計を実際の金額で公開します。
「4人家族って、実際どのくらいお金がかかる?」
「貯金や投資をしながら、旅行のお金はどうしてる?」
そんな方に、ひとつの家庭のリアルな例として読んでもらえたらうれしいです。
我が家もまだまだ試行錯誤中。
「貯めるだけじゃない家計。」をどう作っていくのか、一緒に見てもらえたらと思います。
 フクぱぱ
今回は、我が家のリアルな家計をほぼそのまま公開します!
我が家の基本情報
まずは、我が家の家族構成を簡単に紹介します。
・30代の共働き夫婦
・小学生の男の子2人
・4人家族
・田舎暮らし
・持ち家(住宅ローンあり)
・車2台田舎暮らしなので、車は生活に欠かせません。
また、子どもの習い事や教育費、保険、NISAでの積立投資、家族旅行のための積立も毎月の家計に組み込んでいます。
フクぱぱ&リスままや、このブログについては、こちらの記事で詳しく紹介しています。
👉 30代・子ども2人の4人家族です|お金と暮らす、家族と遊ぶ。
それでは、そんな我が家の2026年8月のリアルな家計を見ていきます。
2026年8月の収入は490,590円でした。
| 収入 | 金額 |
|---|---|
| フクぱぱ給与 | 267,515円 |
| リスまま給与 | 164,256円 |
| 児童手当 | 40,000円 |
| 太陽光発電の売電 | 18,819円 |
| 合計 | 490,590円 |
8月の収入は、合計490,590円でした。
ただし、我が家の毎月の収入が約49万円あるわけではありません。
8月は児童手当40,000円の振込があった月です。
我が家では、この児童手当を生活費には使わず、子どもの将来に向けた変額保険の支払いに充てています。
夫婦の給与だけで見ると、8月は431,771円。
基本的には、この夫婦の給与をベースに毎月の生活を組み立てています。
 リスまま
児童手当は、「入ったから使えるお金!」とは考えないようにしています。
2026年8月の支出は478,257円でした。
続いて、2026年8月の支出です。
みなさんの家計では、毎月どんな支出が大きいですか?
我が家の場合は、住宅関連に加えて、保険や将来への備えが比較的大きくなっています。
なお、我が家では生活費だけでなく、NISAや旅行積立なども、口座から出ていった時点で家計簿上は「支出」として管理しています。
そのため、ここから紹介する478,257円すべてが使ってなくなったお金ではありません。
項目が多いので、7つに分けて見ていきます。
①住まい・通信|117,507円
| 項目 | 金額 |
|---|---|
| 住宅関連(ローン) | 105,000円 |
| 通信費 | 11,968円 |
| 子供GPS | 539円 |
| 小計 | 117,507円 |
住宅関連として、毎月105,000円を固定で家計から確保しています。
住宅ローンの実際の返済額は月86,788円ですが、毎月の給与からは80,000円を入れ、不足する分は半年ごとにボーナスから補っています。
これに太陽光発電設備のローンも含めて、家計簿では住宅関連として毎月105,000円を確保する形にしています。
通信費11,968円には、夫婦のスマホ代に加えてdocomo光5,720円も含まれています。
以前より通信費は見直して、スマホはahamoを利用しています。
②食費・日用品・外食|70,549円
| 項目 | 金額 |
|---|---|
| 食費・日用品・雑費 | 62,777円 |
| 外食費 | 17,772円 |
| 小計 | 80,549円 |
食費や日用品、外食を合わせると80,549円でした。
我が家では、食費は「できるだけ削りたい支出」にはしていません。
もちろん予算は意識しますが、子どもたちの食事まで我慢して、余ったお金を投資に回そうとは考えていません。
家族で外食することも、我が家にとっては楽しみのひとつです。
③教育・子ども|29,155円
| 項目 | 金額 |
|---|---|
| 習い事 | 15,000円 |
| 学校関係 | 5,455円 |
| 児童クラブ(2人分) | 8,700円 |
| 小計 | 29,155円 |
8月の習い事代には、大会の参加費なども含まれています。
また、夏休みだったこともあり、学校関係の支出は普段より少なめでした。
子ども関係のお金は、学校行事や習い事などで月によって結構変わります。
「子どもが大きくなるにつれて、この金額もどう変わっていくんだろう?」
というのは、我が家もこれから記録していきたいところです。
④保険・将来への備え|103,100円
| 項目 | 金額 |
|---|---|
| 年金保険(ママ) | 15,000円 |
| 学資保険(長男) | 13,400円 |
| 学資保険(次男) | 13,700円 |
| 生命保険(全員分) | 28,000円 |
| 就業保険(夫婦2人分) | 13,000円 |
| 変額保険(子供2人) | 20,000円 |
| 小計 | 103,100円 |
こうして並べてみると、保険関係は月10万円を超えています。
我が家は結婚後に保険を見直してきましたが、それでも家計に占める割合は比較的大きめです。
この中には、家族の万が一に備える生命保険や就業保険だけでなく、年金保険・学資保険・変額保険など、将来を意識して加入しているものも含まれています。
もちろん、保険料のすべてがそのまま貯金になるわけではありません。
保障内容やコストなどもあるので、「今の我が家に本当に必要なのか?」はこれからも定期的に確認していきたいと思っています。
子供の変額保険は、来年からこどもNISAが始まるのでどうするか迷い中です…。
 悩むフクぱぱ
こうやって全部並べると、保険の金額はやっぱり大きいな……。
⑤NISA・旅行積立|40,000円
| 項目 | 金額 |
|---|---|
| NISA | 30,000円 |
| 旅行積立 | 10,000円 |
| 小計 | 40,000円 |
8月はNISAに30,000円、旅行積立に10,000円を回しました。
「NISAは毎月5万円じゃないの?」
と思われるかもしれません。
我が家では毎月の給与から30,000円を積み立て、さらに半年ごとのボーナスから120,000円を追加しています。
これを年間で見ると、月50,000円ペースでNISAに投資している計算になります。
旅行も同じように、毎月10,000円を積み立てるだけでなく、ボーナスから100,000円ずつ年2回追加しています。
つまり、旅行用として確保する基本額は、
月1万円×12か月+10万円×年2回=年間32万円。
我が家にとって旅行は、「お金が余ったら行くもの」ではありません。
家族で旅行するためのお金も、最初から家計の予定に入れています。
リスまま旅行のお金も先に分けておくと、使うときの罪悪感が少ないよ!
⑥光熱費・車|42,946円
| 項目 | 金額 |
|---|---|
| 電気 | 8,419円 |
| ガス | 6,239円 |
| 水道 | 5,907円 |
| ガソリン | 19,901円 |
| ETC | 2,480円 |
| 小計 | 42,946円 |
電気・ガス・水道を合わせると、8月は20,565円でした。
また、我が家は田舎暮らしで車が2台あるため、車も生活に欠かせません。
8月はガソリンとETCを合わせて22,381円でした。
車を2台所有していると維持費もかかりますが、通勤や子どもの送迎などを考えると、今の我が家では必要な支出だと考えています。
ちなみに、収入に計上した太陽光発電の売電収入と、ここでの電気代は別々に記録しています。
⑦お小遣い・その他|65,000円
| 項目 | 金額 |
|---|---|
| パパお小遣い | 40,000円 |
| ママお小遣い | 25,000円 |
| 医療費 | 0円 |
| 小計 | 65,000円 |
我が家のお小遣いは、
パパ:月40,000円
ママ:月25,000円
と決めています。
個人的な買い物や飲み会などは、基本的にそれぞれのお小遣いから出します。
お小遣いの範囲内なら使い道は自由です。
とはいっても、大きめの買い物をするときは、
「これ買おうと思ってるんだけど、どう思う?」
と結局お互いに相談することが多いです。
最初は「毎月決まった金額で足りるかな?」という感じもありましたが、今では使える金額が最初から決まっている方が、お互いに管理しやすいと感じています。
8月の家計は12,333円の黒字でした!
ここまでをまとめると、2026年8月の我が家の家計は、こんな感じでした。
収入:490,590円
支出:478,257円
収支:+12,333円
という結果になりました。
8月は無事に黒字で終えることができました。
ただ、我が家では「毎月必ず黒字にしなければいけない」とは考えていません。
子どもの学校行事や習い事、家族のお出かけなど、その月によって支出は変わります。急な出費が重なれば、赤字になる月もあります。
そこで我が家が大切にしているのが、半年単位で家計を見ることです。
ボーナスが入るタイミングをひとつの区切りにして、半年間の収入と支出を振り返り、最終的にプラスになっていればOKという考え方です。
毎月の黒字にこだわりすぎると、
「今月使いすぎた……。」
と必要以上に気にしてしまいます。
もちろん使いすぎはチェックしますが、1か月ではなく半年という少し長い目で見ることで、我が家は無理なく家計管理を続けられています。
フクぱぱ赤字の月があっても、半年トータルでプラスならOK!
支出47万円=全部使ってなくなったわけではありません
8月の支出は478,257円。
収入が約49万円なので、数字だけを見ると、
「ほとんど使ってるじゃん!」
と思うかもしれません。
でも、我が家では将来のために貯めたり育てたりしているお金も、家計簿ではいったん「支出」として記録しています。
たとえば、
・NISA
・旅行積立
・年金保険
・学資保険
・変額保険
などです。
これらは日々の生活で消費したお金とは、少し性格が違います。
我が家では、給料が入ってから「余ったら貯めよう・投資しよう」とするのではなく、将来に回すお金や旅行に使うお金も、最初から家計に組み込むようにしています。
もちろん、保険については保障部分やコストもあるため、すべてをそのまま「貯金」と考えているわけではありません。
それでも、家計簿の支出額だけを見るのではなく、
「そのお金を何のために使ったのか?」
を見ることを大切にしています。
リスまま使った金額だけじゃなくて、「何に使ったか」も大事だよね。
我が家が節約するところ・しないところ
みなさんは、「ここは節約するけど、ここにはお金を使いたい!」というものはありますか?
我が家も、できるところは節約しています。
たとえば通信費は、以前使っていたドコモの高い料金プランからahamoへ変更。
保険についても、必要以上に入りすぎていないか夫婦で見直してきました。
ただ、何でも安くすればいいとは考えていません。
特に、あまり削りすぎないようにしているのが食費と家族旅行です。
食費は予算を意識しながらも、「少しでも余らせて投資に回そう」と無理に削ることはしていません。
子どもたちが食べたいものや、家族で楽しむ食事も大切にしています。
旅行も同じです。
とにかく一番安い宿を選ぶのではなく、ときには少し良いホテルに泊まったり、家族でやってみたい体験にお金を使ったりしています。
将来のためにお金を残すことはもちろん大切!
でも、子どもたちと一緒に過ごせる「今」にも、ちゃんとお金を使いたい。
そのバランスを探しながら家計を整えているのが、今の我が家です。
フクぱぱ貯めるために、家族の楽しみを全部我慢する家計にはしたくない!
夫婦で役割を分けて家計を管理しています
我が家では、夫婦どちらか一人だけで家計を管理するのではなく、ざっくりと役割を分けています。
日々の家計簿や口座、支払いの管理を担当しているのはリスまま。
家計簿は毎日きっちり入力するのではなく、レシートを取っておいて、時間があるときにまとめて入力しています。
そしてフクぱぱは、ときどき家計の状況をチェックしたり、投資や旅行のお金について一緒に考えたりする役目です。
大きな買い物をするときも、
「これ買おうと思ってるんだけど、どう思う?」
と自然に相談することが多いです。
家計についても、「どちらか一人が全部背負う」のではなく、お互いに今の状況を知っていることを大切にしています。
リスまま家計簿は毎日やらなくても、続けばOK!
我が家の家計は75点。でも、もう少し余裕がほしい
みなさんは、自分の家計に点数をつけるとしたら何点ですか?
貯金ができているか。
将来への備えができているか。
そして、今の暮らしを楽しめているか。
正解はないと思いますが、我が家も改めて考えてみました。
今の我が家の家計に点数をつけるなら、75点くらいです。
毎月の生活はできていて、NISAで投資も続けられている。
子どもたちにも、できるだけお金を理由に我慢ばかりさせないようにしています。
家族旅行にも年2〜3回は行けています。
そう考えると、今の暮らしに大きな不満があるわけではありません。
では、残りの25点は何なのか。
我が家がもう少し増やしたいと思っているのが、家族で遊んだり、旅行したりするための余裕です。
もし今より家計に余裕ができたら、まず増やしたいのは家族旅行。
現在は年2〜3回ほどですが、我が家の目標は家族旅行を年6回にすることです。
もちろん、旅行を増やすために将来への備えをやめるつもりはありません。
家計を整えて、
投資でお金を育てて、
家族との「今」も楽しむ。
その3つを無理なく両立できる家計になったら、100点に近づくのかなと思っています。
まとめ|貯めながら、今も楽しめる家計にしたい
今回は、30代夫婦と小学生の子ども2人で暮らす我が家の、2026年8月の家計を公開しました。
8月の結果は、
収入:490,590円
支出:478,257円
収支:+12,333円
となりました。
我が家では、毎月必ず黒字にすることよりも、ボーナスをひとつの区切りにして、半年単位で家計がプラスになっているかを大切にしています。
そして、節約してお金を残すだけではなく、NISAで将来のお金を育てながら、旅行や家族との時間にもお金を使っていきたいと思っています。
目指しているのは、
「貯めるだけじゃない家計。」
まだまだ試行錯誤中ですが、今の75点の家計を少しずつ整えながら、家族旅行年6回という目標にも近づいていきたいです。
みなさんなら、今の自分の家計に何点をつけますか?
そして、あと少し余裕が増えたら、何にお金を使いたいでしょうか。
我が家も、このブログを通して家計の変化を記録していきます。
次回は、そんな我が家がこれまでに貯めてきたお金や投資しているお金など、現在の資産状況を公開します。
👉 次の記事:30代・子ども2人の我が家の資産状況を公開します

コメント