「4人家族って、毎月どのくらい固定費がかかるんだろう?」
家計を見直そうと思ったとき、まず気になるのが固定費ではないでしょうか。
住宅ローン、スマホ、保険……。
食費や日用品と違って、何もしなくても毎月ほぼ決まった金額が出ていくので、改めて合計してみると、
「こんなに払ってたの?」
となることもあります。
我が家は、30代夫婦と小学生の男の子2人で暮らす4人家族です。
実際に計算してみると、我が家の固定費は月約22万円。
さらに教育費などの「ほぼ毎月決まっているお金」まで含めると、月約24〜25万円になります。
……なかなか大きいですよね(笑)。
ただ、我が家では、
「固定費はとにかく安ければいい」
とは考えていません。
一度見直して減らしたものもあれば、高いと感じながら残しているもの、できるだけ削りたくないものもあります。
この記事では、そんな我が家のリアルな固定費を公開します。
公的な調査データも補足として紹介するので、
「我が家は高い?安い?」
と考えるひとつの参考にしてもらえたらと思います。
そして最後には、我が家が「見直すお金」と「残すお金」をどう判断しているかも紹介します。
※我が家の金額は、分かりやすいように基本的におおよその金額で記載しています。
- 4人家族の我が家のリアルな固定費
- 毎月ほぼ使い道が決まっているお金
- 公的データと比べると高い?安い?
- 我が家が「見直す固定費」と「残す固定費」
- 自分の固定費を見直すときの考え方
まず「固定費」をどう考える?
「固定費」といっても、どこまで含めるかは家庭によって違います。
そこでこの記事では、
毎月ほぼ一定額を支払っているもの
を基本的な固定費として考えることにしました。
我が家の場合は、
・住宅関連
・通信費
・子どもGPS
・保険・将来への備え
この4つです。
一方、習い事や学校関係などは月によって金額が変わるため、この記事では「準固定費」として分けています。
また、NISA・旅行積立・夫婦のお小遣いも毎月ほぼ決まった金額を確保していますが、住宅費や通信費とは性質が違うので固定費には含めません。
この分け方で、我が家のお金を見ていきます。
我が家の固定費は月約22万円
まずは結論から。
現在の我が家の固定費をまとめると、こんな感じです。
| 項目 | 月額の目安 | 内容 |
|---|---|---|
| 住宅関連 | 約105,000円 | 住宅ローン・太陽光発電設備ローンなど |
| 通信費 | 約12,000円 | 夫婦2人のスマホ・自宅Wi-Fi |
| 子どもGPS | 約500円 | 子ども用GPS |
| 保険・将来への備え | 約103,000円 | 生命保険・年金保険・学資保険など |
| 固定費合計 | 約220,500円 | 月約22万円 |
我が家では、毎月約22万円が固定費としてほぼ決まって出ていきます。
ただし、保険・将来への備えの約10万円には、生命保険などの保障だけでなく、学資保険・年金保険・変額保険なども含まれています。
そのため、
「4人家族が生活するだけで月22万円の固定費が必要」
という意味ではありません。
あくまで、我が家が家計管理をするときに「毎月ほぼ決まって出ていくお金」として分類している金額です。
教育などを含めると月約24〜25万円
固定費とは分けていますが、我が家にはもうひとつ「毎月ほぼ決まって出ていくお金」があります。
子ども関係のお金です。
| 項目 | 月額の目安 |
|---|---|
| 習い事 | 約10,000円 |
| 学校関係 | 約5,000円 |
| 児童クラブ(学童) | 約9,000円 |
| 合計 | 約24,000円 |
習い事はこれまで月約15,000円でしたが、今月から次男がひとつ習い事を辞めたため、現在は約10,000円になりました。
学校関係のお金なども月によって多少変わるため、今回は固定費ではなく「準固定費」として考えています。
固定費の約22万円と合わせると、
毎月約24〜25万円は、給料が入った時点でほぼ使い道が決まっている
ことになります。
家計を見直すというと食費や日用品に目が行きがちですが、その前にこれだけのお金の行き先が決まっています。
我が家の場合、まずここを把握することが家計を考えるスタート地点です。
実は毎月約35万円のお金の行き先を先に決めています
さらに我が家では、固定費とは別にNISAや旅行積立、お小遣いなども先に確保しています。
まとめると、こんな感じです。
| お金の行き先 | 月額の目安 | 分類 |
|---|---|---|
| 固定費 | 約220,500円 | 固定費 |
| 教育など | 約24,000円 | 準固定費 |
| 夫婦のお小遣い | 約65,000円 | 別枠 |
| NISA | 約30,000円 | 投資 |
| 旅行積立 | 約10,000円 | 積立 |
| 合計 | 約349,500円 | 約35万円 |
つまり我が家では、毎月約35万円について、給料が入った段階である程度行き先を決めています。
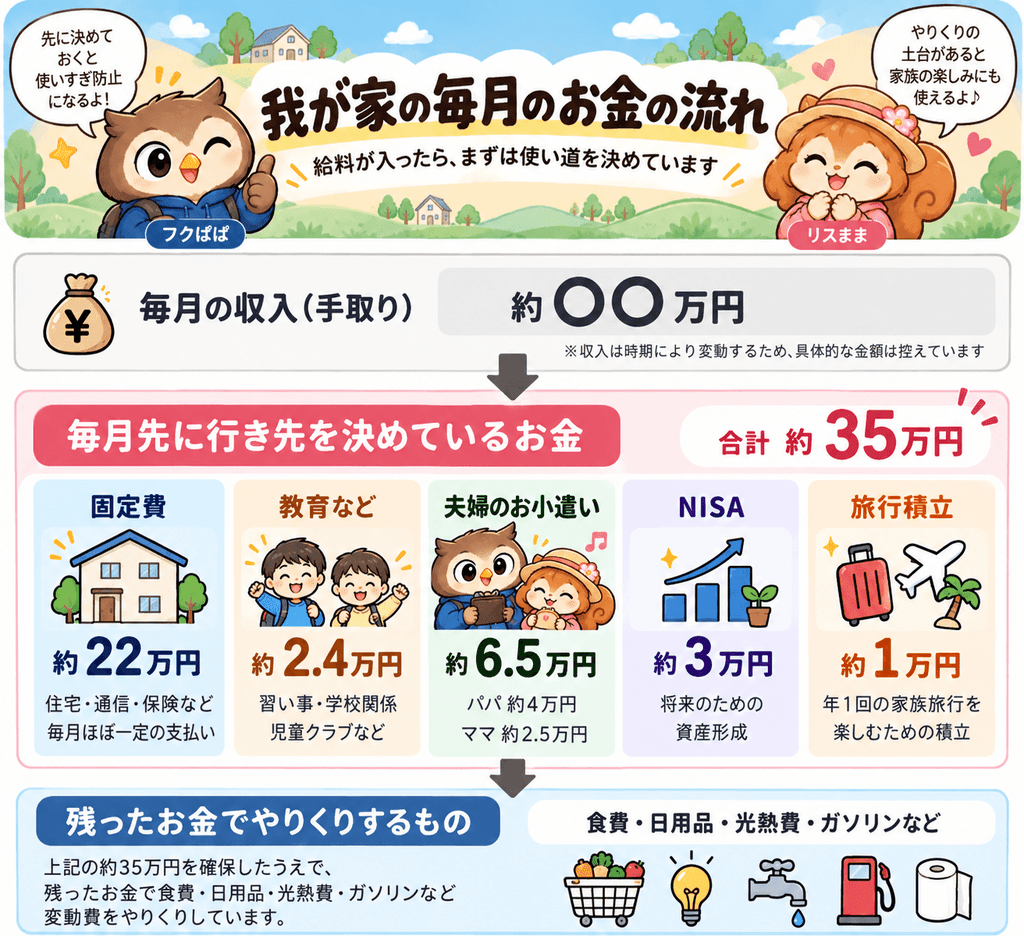
先に約35万円の行き先を決めたうえで、残ったお金から、
食費・日用品・光熱費・ガソリン代など
をやりくりします。
使って余ったお金を投資や旅行に回すのではなく、最初からある程度確保しておく。
我が家の場合、この方法のほうが日々の生活も楽しみながら、将来への備えや家族旅行のお金も残しやすくなりました。
ここからは、固定費の中身をもう少し詳しく見ていきます。
住宅関連は月約10万5,000円
我が家では、住宅関連のお金として毎月約105,000円を家計から確保しています。
ただし、住宅ローンそのものの返済額が105,000円というわけではありません。
実際の住宅ローン返済額は月約87,000円。
毎月の給与からは住宅ローン用として8万円を確保し、不足する分は半年ごとのボーナスから補っています。
さらに太陽光発電設備のローンもあるため、家計簿ではまとめて、
「住宅関連=月約105,000円」
として管理しています。
少し独特な方法かもしれませんが、毎月の給与だけではなくボーナスまで含めて年間で考えるのが、今の我が家には合っています。
住宅金融支援機構の「2025年度 フラット35利用者調査」では、フラット35利用者の1か月当たり予定返済額は平均123,800円となっています。
【出典:住宅金融支援機構「2025年度 フラット35利用者調査」】
我が家の住宅ローンは月約87,000円なので、単純に比較すると平均より約37,000円低くなります。
ただし、住宅ローンは借入額・金利・返済期間・住宅の種類・地域などによって大きく変わります。
そのため、平均より高い・低いだけで判断するのではなく、自分たちの返済額を考えるための参考値として見ています。
我が家の場合も、
「平均より低いから大丈夫」
とは考えていません。
大切なのは、
「今の収入で無理なく払い続けられるか?」
ということ。
今後も家計全体とのバランスを見ながら管理していくつもりです。
通信費は夫婦2人+自宅Wi-Fiで月約1万2,000円
通信費は、夫婦2人分のスマホと自宅Wi-Fiを合わせて月約12,000円です。
通話料などによって数百円程度前後する月はありますが、大きく変わることはありません。
これとは別に、子ども用GPSが月約500円。
通信関係を合わせると、月約12,500円です。
通信費については以前に一度見直していて、現在はこのくらいの金額で落ち着いています。
スマホも自宅Wi-Fiも、我が家には欠かせません。
だから、
「とにかく最安にする」より、「必要なものを残しながら無駄を減らす」
くらいがちょうどいいと考えています。
料金や使い方が変われば、またそのときに見直します。
保険・将来への備えは月約10万3,000円
我が家の固定費の中でも、かなり大きいのが保険関係です。
現在の内訳はこちら。
| 項目 | 月額の目安 |
|---|---|
| 年金保険(ママ) | 約15,000円 |
| 学資保険(長男) | 約13,000円 |
| 学資保険(次男) | 約14,000円 |
| 生命保険(家族分) | 約28,000円 |
| 就業関係の保険(夫婦) | 約13,000円 |
| 変額保険(子ども2人) | 約20,000円 |
| 合計 | 約103,000円 |
こうして並べると……
やっぱり多い(笑)。
自分たちでもそう思います。
生命保険文化センターの「2024年度 生命保険に関する全国実態調査」では、2人以上世帯の生命保険・個人年金保険の年間払込保険料は平均35.3万円。月換算すると約2.9万円です。
【出典:生命保険文化センター「2024年度 生命保険に関する全国実態調査」】
我が家の約103,000円と比べるとかなり差がありますが、我が家の金額には学資保険・年金保険・変額保険なども含まれています。
保障内容や加入している保険が家庭ごとに違うため、単純比較ではなく参考値として見ています。
実は以前は月約15万円払っていました
現在でも多い我が家の保険料ですが、以前はさらに多く、月約15万円払っていました。
さすがに家計への負担が大きかったため、一度保障内容を見直して、現在の月約10万円まで減らしています。
それでも約10万円。
決して少なくありません。
それでも今の保障を残しているのには理由があります。
子どもが小さい今は保障も大切にしたい
我が家には小学生の子どもが2人います。
もし今、夫婦のどちらかに何かあったら?
そう考えると、子どもたちが巣立つまでの生活や教育を守るための保障は、今の我が家には必要だと考えています。
もちろん、
「子どもがいる家庭は保険に月10万円必要」
という話ではありません。
あくまで我が家の場合です。
現在加入している保険のうち、生命保険と年金保険以外は、基本的に子どもたちが巣立つまでを想定したものです。
そのため、現在の約10万円という負担がずっと続くわけではありません。
今は、
「子どもが小さい時期だからこそ必要な保障」
と考えて家計に組み込み、子どもの成長に合わせてまた見直していくつもりです。
教育・子ども費は月約2万4,000円|ここはできるだけ削りたくない
次は子ども関係です。
現在は、習い事・学校関係・児童クラブを合わせて月約24,000円。
学校関係などは月によって変わるため、我が家では「準固定費」として考えています。
文部科学省の「令和5年度 子供の学習費調査」では、公立小学校に通う子ども1人あたりの学習費総額は、訂正後の数値で年間366,599円となっています。ただし、この「学習費総額」には学校教育費だけでなく、学校給食費や学校外活動費なども含まれています。
【出典:文部科学省「令和5年度 子供の学習費調査」】
我が家の「習い事+学校関係+児童クラブ」とは集計範囲が違うため、金額を直接比較するのではなく参考データとして掲載しています。
我が家では、子どもの教育や経験に使うお金については、
多少家計が苦しくても、できるだけ削りたくない
と考えています。
子どもたちが今だからできること。
「やってみたい!」と思ったこと。
そこには、できる範囲でお金を使いたい。
だから教育費は、
「高いから削るお金」ではなく、「できるだけ残したいお金」
という位置づけです。
もちろん、ここは家庭によって考え方が違っていいと思っています。
固定費には入れていない「毎月先に確保するお金」
ここまで紹介した固定費とは別に、我が家には毎月先に確保しているお金があります。
代表的なのが、
NISA・旅行積立・夫婦のお小遣いです。
これらも毎月ほぼ決まった金額ですが、住宅費や通信費などとは性質が違うため、固定費約22万円には含めていません。
NISA|給与から月約3万円
給与からは毎月約3万円をNISAへ。
さらに半年ごとのボーナスから12万円ずつ追加しています。
そのため年間では60万円。
年間で見ると月5万円ペースで積み立てていることになります。
これは「使ってなくなるお金」というより、将来のためにお金を移している感覚なので、固定費とは分けています。
旅行積立|年間32万円が基本
旅行用には毎月約1万円。
さらにボーナスから10万円を年2回入れて、年間32万円を基本に積み立てています。
旅行は我が家にとって大切な楽しみ。
だから、
「余ったら旅行する」ではなく、「旅行するためのお金を先に確保する」
という形にしています。
夫婦のお小遣いは月約6万5,000円
我が家では、
ふくパパ:約40,000円
りすママ:約25,000円
合計月約65,000円を夫婦のお小遣いとして確保しています。
服や個人的な買い物、飲み会などは基本的にそれぞれのお小遣いから。
これも毎月ほぼ決まっていますが、生活するための固定費とは性質が違うので別枠です。
こうして分けてみると、
生活を維持するお金。
子どもに使うお金。
将来のためのお金。
家族で楽しむためのお金。
家計簿では全部「出ていくお金」でも、それぞれ役割が違うんですよね。
我が家の固定費|見直す?残す?
ここまで我が家の固定費を紹介してきました。
では実際、
「これからどこを削る?」
と聞かれたらどうするか。
現在の考え方をまとめてみました。
| 項目 | 我が家の方針 | 理由 |
|---|---|---|
| 住宅関連 | 今はそのまま | 年間で無理なく払える形で管理できている |
| 通信費 | 定期的に見直す | 一度見直し済み。料金や使い方が変われば再確認 |
| 保険 | 子どもの成長に合わせて見直す | 今は保障を重視。将来的に多くが終了予定 |
| 教育・習い事 | できるだけ残す | 子どもの経験にはできるだけお金を使いたい |
| 子どもGPS | 今は残す | 子どもが小さい今は必要と考えている |
こうして見ると、我が家は、
「固定費だから全部削る」
とは考えていません。
通信費のように、満足度をあまり下げずに安くできるものは見直す。
一方で、子どもの教育や今必要だと考えている保障は、金額だけを理由に削らない。
判断するときに大切にしているのは、
「高いか安いか」だけではなく、「なぜこのお金を払っているのか?」
ということです。
固定費は「平均より安ければ正解」ではないと思う
今回、公的な調査データも調べながら我が家の固定費を見直してみました。
平均と比べると、
「うちは高いな」
「意外と低いな」
と気づくものがあります。
でも、そこで終わらないことが大切だと思っています。
平均より高かったら、
「どうして我が家は高いんだろう?」
と考えてみる。
理由が分からなければ、見直す余地があるかもしれません。
反対に、
「我が家はここを大切にしたいから、この金額を払っている」
と説明できるなら、平均より高くても無理に削らなくていい。
我が家も、
通信費は大手から格安プランに、保険も月約15万円から約10万円まで見直しました。
でも、
子どもの教育費はできるだけ削らない。
今必要だと考えている保障も残す。
そんなふうに、全部を同じ基準では考えていません。
平均を見る目的は、
「平均に合わせること」ではなく、「自分の家計を見直すきっかけにすること」。
我が家には、このくらいの距離感がちょうどいいと思っています。
あなたの家の固定費も一度チェックしてみよう
「固定費を見直したいけど、何から見ればいいか分からない」
という人は、まず毎月ほぼ決まって出ていくお金を書き出してみるだけでも、家計がかなり見えやすくなります。
固定費チェックリスト
□ 住宅ローン・家賃
□ スマホ代
□ 自宅インターネット
□ 保険
□ 車のローン・駐車場など
□ サブスク
□ 習い事
□ 学童・保育関連
□ その他、毎月自動で支払っているもの
全部書き出したら、ひとつずつ5つの質問をしてみます。
① 毎月いくら払っている?
まずは金額を把握する。
② 最後に見直したのはいつ?
何年も契約したままになっていないか確認する。
③ 今も本当に必要?
昔は必要だったけれど、今は使っていないものがないか考える。
④ 同じ満足度でもっと安くできない?
スマホや保険など、必要なものを残したまま負担を減らせないか確認する。
そして、我が家では最後が一番大切です。
⑤ 高くても残したい?
「高いけど、これは我が家にとって大切」
そう説明できるものなら、無理に削らなくてもいいと思っています。
反対に、
「ずっと払っているから」
「契約したままだから」
というものが見つかったら、そこが見直し候補かもしれません。
まとめ|固定費は月約22万円。でも大切なのは金額だけじゃない
今回、我が家の固定費を整理してみると、
固定費:約22万円
教育などの準固定費を合わせると、
約24〜25万円
でした。
さらにNISA・旅行積立・お小遣いまで含めると、毎月約35万円のお金の行き先を先に決めています。
決して小さな金額ではありません。
だからこそ、
「固定費を減らすこと」そのものを目的にはしたくない
と思っています。
見直せるところは見直す。
その一方で、子どもの教育や家族に必要な保障など、自分たちが大切にしたいものにはお金を使う。
我が家が目指しているのは、
固定費が日本一安い家計ではありません。
目指しているのは、
家族にとって、ちょうどいい家計。
これからも家族の状況が変わるたびに、
「今の我が家に本当に必要?」
と考えながら、少しずつ整えていきたいと思います。