はじめに|我が家の資産状況を公開します
こんにちは、フクぱぱ&リスままです。
我が家は、30代夫婦と小学生の男の子2人で暮らす4人家族です。
今回はもう一歩踏み込んで、2026年9月現在の我が家の資産状況を公開します。
資産を公開しようと思った理由は、大きく2つあります。
1つは、同じように子育てをしながら家計管理や資産形成をしている方に、1家庭のリアルな例として参考にしてもらえたらと思ったから。
そしてもう1つは、自分たち自身の記録として残しておきたいからです。
家計簿には毎月のお金の動きを記録していますが、ブログとして残しておけば、
「あの頃はこれくらいだったんだ」
「ここからこれだけ増えたんだ」
と、数年後に振り返ることができます。
それに、こうして公開することで、「これからもコツコツ積み上げていこう」という自分たちのモチベーションにもなるかなと思います。
我が家の資産形成は、最初から大きなお金を投資して始めたわけではありません。
2020年ごろ、フクぱぱがお小遣いから始めた月5,000円ほどのつみたてNISAがスタートでした。
そこから約6年。
資産額を早く増やしたくて増額したり
逆に「ちょっと無理してるな」と減額したりしながら、今の形になっています。
今回は現在の金額だけではなく、月5,000円からどうやってここまで積み上げてきたのかも含めて、我が家のリアルな資産状況を紹介します。
 フクぱぱ
最初は月5,000円。ここまで続くとは思ってなかったかも。
今回「資産」として公開するお金について
今回紹介する「我が家の資産」は、我が家が持っているすべての財産を合計したものではありません。
このブログでは、今後も継続して記録していきたいお金として、次の4つを公開することにしました。
・生活予備費
・旅行積立
・NISA(インデックス投資)
・NISA(高配当株)
一方で、今回の資産額には子ども名義の貯金・保険・家・車などは含めていません。
子ども名義の貯金は、お年玉やお祝いなどでもらったお金を貯めているもので、もともと家計で使うつもりのない子どもたちのお金だからです。
また、学資保険や年金保険なども、将来に向けて積み立てている部分はあります。
ただ、我が家では途中で解約して使うことを前提にしていないため、今回の資産額からは外しました。
家や車についても、現在の評価額を正確に把握していないため含めていません。
そのため、この記事で紹介する金額は「我が家の純資産」ではなく、あくまでこのブログで継続して追いかけていく4つのお金の合計として見てもらえたらと思います。
 リスまま
何のお金なのか分けておくと、今どれくらいあるのか分かりやすいね。
2026年9月|我が家の資産は約517万円でした
それでは、2026年9月現在の我が家の資産状況を公開します。
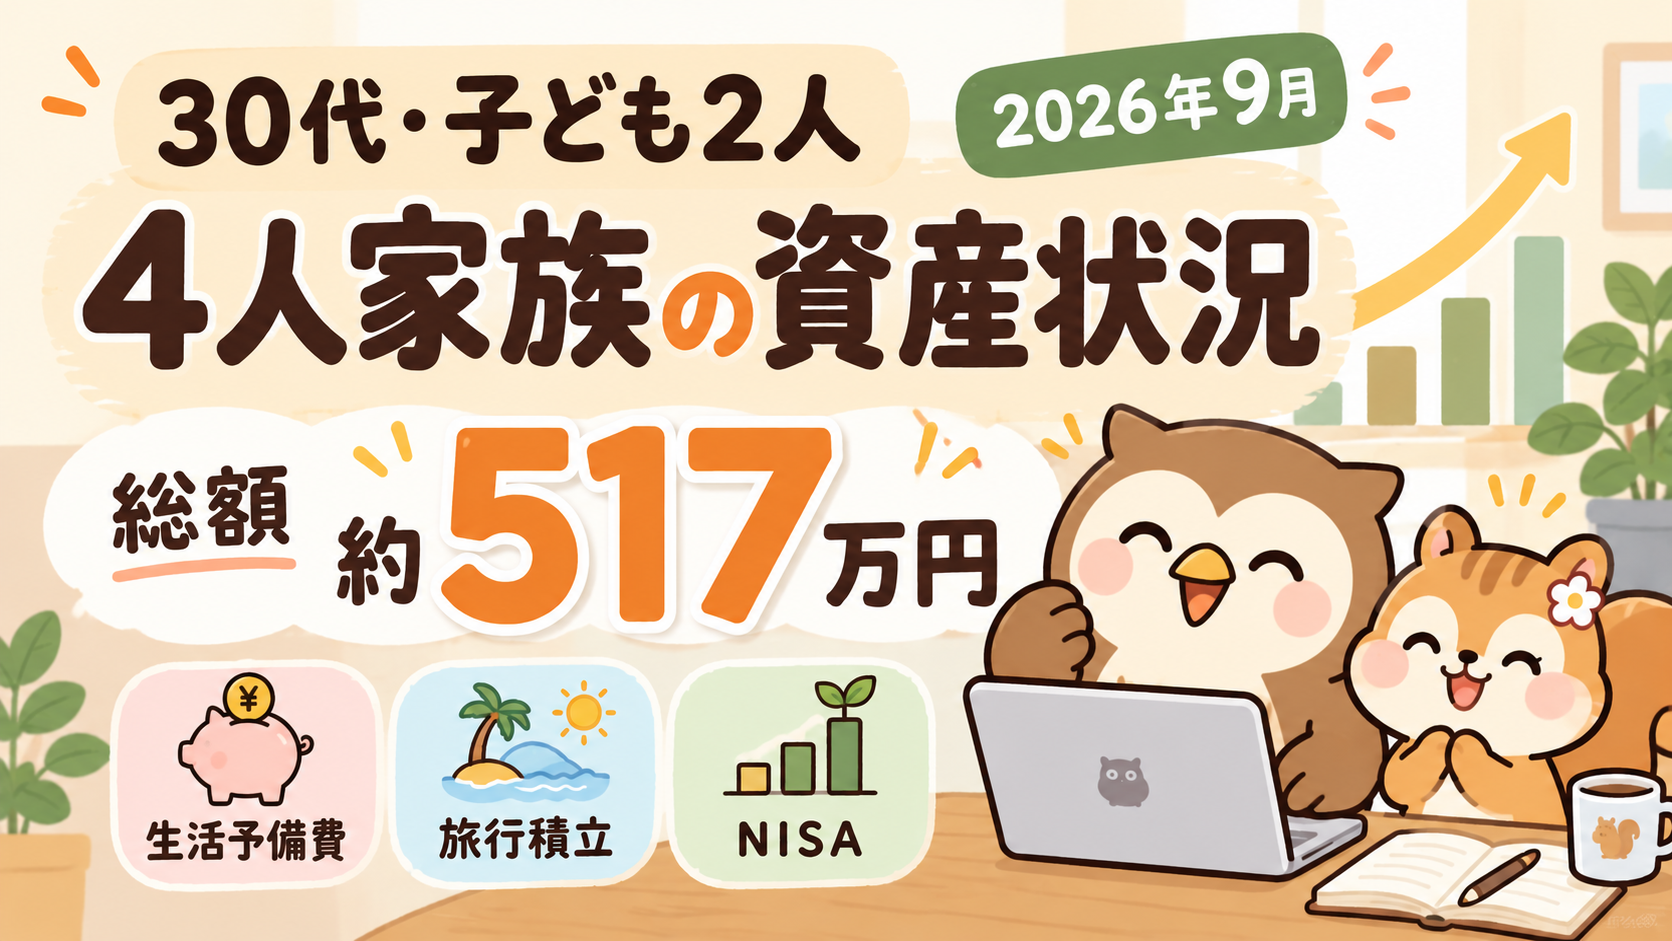
今回、このブログで記録していく4つのお金を合計すると、5,168,704円(約517万円)になりました。
| 項目 | 金額 |
|---|---|
| 生活予備費 | 約30万円 |
| 旅行積立 | 約16万円 |
| NISA(インデックス投資) | 約411万円 |
| NISA(個別株・高配当株メイン) | 約60万円 |
| 合計 | 約517万円 |
こうして全部を並べてみると、我が家としても、
「いつの間にか500万円を超えてたんだ。」
というのが率直な感想です。
ただ、約517万円あるからといって、「これでもう安心!」という感覚はありません。
特に生活予備費は約30万円。
毎月の家計で余剰資金が出たときには生活予備費へ回していますが、大きな金額がどんどん増えているわけではありません。
冠婚葬祭などでまとまった出費があれば、一気に減る可能性もあるので、今のところは少し心もとないと感じています。
一方で、約517万円のうち、NISAで運用しているお金は4,706,092円(約471万円)。
我が家の資産の多くは、現金として置いてあるお金ではなく、投資しているお金ということになります。
もちろん、NISAの評価額は相場によって増えることもあれば、減ることもあります。
そのため、「資産が517万円ある=いつでも517万円を安心して使える」とは考えていません。
それでも、2020年に月5,000円ほどから始めたことを考えると、
「少しずつだけど、ここまで積み上がってきたんだな。」
と感じています。
フクぱぱ500万円を超えたのはうれしい。でも、まだ「安心!」って感じではないかな。
月5,000円から始まった我が家の資産形成
我が家の投資額は、家計や生活の変化に合わせて少しずつ変わってきました。
ここまでの流れを簡単にまとめると、こんな感じです。
フクぱぱのお小遣いから、月5,000円の積立をスタート
投資に少しずつ慣れてきたため、積立額を月1万円ほどに増額
夫婦で相談し、フクぱぱのお小遣いではなく、家計から月3万円を積み立てるように
家計とのバランスを見ながら、積立額を月5万円へ増額。
このころから、余剰資金があるときに高配当株も少しずつ購入するようになりました。
「もっと投資に回した方が早く増えるかも」と、一時期は月10万円ほどまで増額。
ただ、毎月の生活が想像以上にカツカツになったため、投資額を見直しました。
一時期の月10万円から見直し、現在は基本的に月5万円ペースで継続。
子どもにかかるお金や家計の状況に合わせて、無理のない範囲で続けています。
振り返ってみると、最初はたった月5,000円の投資額でした。
最初から「毎月5万円投資しよう」と決めていたわけではなく、投資に慣れたり、家計に余裕が出たりするたびに、少しずつ金額を増やしてきました。
途中、一時期は月10万円まで増やしたこともあります。
でも実際にやってみると、毎月の生活が思っていた以上にカツカツに…。
将来のために投資を増やしているのに、今の生活に余裕がなくなってしまったら本末転倒だと感じ、月5万円のペースに戻しました。
現在も、できるだけ月5万円は続けたいと思っています。
ただ、これから子どもたちにお金がかかるようになれば減らすかもしれませんし、反対に昇給などで家計に余裕ができれば増やすかもしれません。
「何があっても5万円」ではなく、そのときの家族の暮らしに合わせながら続けていく。
それが今の我が家の投資スタイルです。
 ふきだし4
月10万円にしたら、普通に生活がカツカツになりました(泣)
NISA(インデックス投資)は約411万円|元本は約250万円
2026年9月現在、我が家のNISA(インデックス投資)の評価額は4,109,974円になっています。
ただし、我が家が約411万円をそのまま投資したわけではありません。
これまでに投資した元本は、現時点で約250万円。
つまり、約160万円は現在の評価上の含み益ということになります。
ここまで増えたのは、コツコツ積み立ててきたことに加えて、これまでの相場環境に恵まれた影響も大きいと思っています。
もちろん、この約160万円が確定しているわけではありません。
相場が下がれば評価額も減りますし、実際に我が家の口座でも、2026年9月現在の評価額は先月より下がっています。
それでも、月5,000円から投資を始めたころを考えると、「思っていたより早かったな」というのが今の率直な感想です。
最初の100万円までは長く感じた
特に印象に残っているのが、投資を始めてから最初の100万円に到達するまでです。
当時は、ほとんど毎日と言っていいほど証券口座を開いていました。
少し増えればうれしいし、下がれば気になる。
そして初めて評価額が100万円を超えたときは、「ついに100万円まで来た!」と本当にうれしかったのを覚えています。
今では以前ほど毎日確認することはなくなりましたが、振り返ってみると、少額でも続けてきた積み重ねは大きかったと感じています。
ただし、同じ金額を積み立てれば、誰でも同じように増えるわけではありません。
我が家の場合も、現在の評価額には相場の上昇による含み益が大きく含まれています。
だからこそ、短期間の増減だけを見るのではなく、これからも家計に無理のない範囲で長く続けていきたいと思っています。
NISA(高配当株)は約60万円|いつか配当金で家族旅行へ
2026年9月現在、我が家がNISAで保有している高配当株の評価額は596,118円です。
高配当株を始めたきっかけは、実はそれほど立派なものではありません。
当時、YouTubeやSNSを見ていると、「高配当株で資産形成」や「夢の配当金生活!」といった発信を目にすることが増えていました。
そんな発信を見ているうちに、「配当金って実際にもらったらどんな感じなんだろう?」と興味を持ったのが始まりです。
初めての配当金がめちゃくちゃうれしかった!
実際に高配当株を購入して、初めて配当金が口座に入ったときは、やっぱりうれしかったです。
自分が働いて得た給料とは別に、保有している株からお金が入ってくる。
金額以上に、「本当に配当金って入ってくるんだ!」という感覚が印象に残っています。
その経験から、1つの目標ができました。
「いつか、この配当金だけで毎年家族旅行に行けたら面白いな。」
この夢は、今でも変わっていません。
でも、配当金のために今の生活を苦しくするのは違う
ただ、高配当株をどんどん買おうとすると、当然そのための資金が必要です。
我が家の場合、毎月の生活費やNISAの積立、旅行積立などを考えると、高配当株に回せる余剰資金を毎月作るのは簡単ではありません。
配当金で旅行に行くために、今の家族の生活や旅行を我慢する。
それでは、我が家にとっては本末転倒です。
そのため現在は、高配当株をメインに買い進めるというより、ボーナスに余裕があったときなど、家計に無理のない範囲で購入するくらいの距離感にしています。
いつになるかは分かりませんが、配当金だけで家族旅行ができる日が来たら、このブログでも報告したいと思っています。
リスまま配当金で旅行できたら、なんだか得した気分になりそう!
旅行積立は約16万円|「旅行に使っていいお金」を分けました
2026年9月現在、我が家の旅行積立は162,612円です。
我が家では現在、旅行のお金を生活費とは別に管理しています。
でも、最初からそうしていたわけではありません。
以前は生活予備費と一緒に貯めていました
以前は、旅行に使うお金も生活予備費も同じ口座に貯めていました。
そうすると残高は大きく見えるのですが、いざ旅行に行こうとすると、
「ここから10万円使って大丈夫かな?」
「旅行で使ったあとに、急な出費があったらどうしよう?」
と考えてしまい、せっかくお金があっても旅行の予算を抑えがちになっていました。
旅行専用にしたら「使っていいお金」になった
そこで、生活予備費と旅行のお金を分けて管理することにしました。
すると、「これは家族で旅行を楽しむために使っていいお金」と考えられるようになり、以前より旅行の予算も組みやすくなりました。
現在は、毎月1万円を旅行用に積み立てています。
さらにボーナスから10万円を年2回入れるのが基本なので、年間では32万円を旅行に回す計画です。
もちろん、旅行積立もただ残高を増やすことが目的ではありません。
むしろ我が家にとっては、いつか使うために貯めているお金です。
投資で将来のお金を育てることも大切。
でも、子どもたちと一緒に旅行できる今の時間も大切にしたい。
そのために、我が家では「将来のためのお金」と「今を楽しむためのお金」の両方を積み立てています。
リスまま旅行用って分かってると、使うときの罪悪感が減ったかも!
生活予備費は約30万円|今は少し心もとない
2026年9月現在、我が家の生活予備費は、複数の口座を合わせて約30万円です。
生活予備費は、旅行積立のように「○○のために使う」と決めているお金ではありません。
急な出費があったときに、毎月の家計だけでは対応しきれない分を補うための家計のクッションとして持っています。
生活予備費の目標額は決めていません
毎月の家計で余剰資金が出たときには生活予備費へ回していますが、今のところ一気に増えているわけではありません。
また我が家では、「生活予備費を○万円まで貯める!」という明確な目標額も決めていません。
今のところ毎月の家計が大幅な赤字になっているわけではないので、無理に生活予備費だけを増やすより、NISAや旅行積立などとのバランスを取りながら少しずつ増えていけばいいと考えています。
約30万円では少し心もとない
ただ、約30万円という金額に十分な安心感があるかというと、正直なところ少し心もとないです。
冠婚葬祭などでまとまった出費が重なれば、一気に減ってしまう可能性もあります。
我が家では万が一への備えとして保険も利用していますが、それですべてのリスクに対応できるとは考えていません。
もし生活予備費だけでは対応できないような状況になれば、最終的には投資資産を取り崩すことも選択肢のひとつだと考えています。
だからこそ、「生活予備費はこれだけあれば大丈夫」と決めるのではなく、家計の状況に合わせながら、使わなければ少しずつ増やしていければいいかなと思っています。
投資を6年続けて感じたこと
2020年ごろに月5,000円から投資を始めて、気づけば約6年が経ちました。
振り返ってみると、もちろん「もっとこうしておけばよかったな」と思うこともあります。
高配当株を買ってから整理したことも
高配当株を始めたころは、よく分からないままネットでおすすめされていた銘柄を買っていたこともありました。
その後、保有銘柄を整理しようと売却したものもあります。
今振り返ると、「あれはそのまま持っていてもよかったかもな……。」と思うこともあります。
もちろん、そのときは自分なりに考えて決めたこと。
こうした経験も含めて、少しずつ自分たちなりの投資との付き合い方が分かってきたように感じています。
もっと早く始めていたら?と思うこともある
そして、もうひとつ思うのが、**「もっと早く投資を始めていたらどうなっていたんだろう?」**ということです。
我が家が投資を始めたのは、フクぱぱが25歳くらいのころでした。
今になって、「新卒のころから月5,000円でもコツコツ積み立てていたら、今どうなっていたんだろう?」と考えることはあります。
とはいえ、当時の自分には今ほどお金や投資の知識もありませんでした。
いきなり大きな金額を投資するのではなく、まずはお小遣いから月5,000円で始めて、少しずつ慣れていったからこそ、ここまで続けられたのかもしれません。
夫婦2人で管理してきたから続けられた
そして、6年間続けてきて一番大きかったと思うのが、夫婦2人で家計を管理してきたことです。
正直、フクぱぱ1人だけだったら、途中で投資しているお金を引き出して使っていたかもしれません(笑)。
家計から投資するようになってからは、
「今月はいくら投資する?」
「これくらいなら家計から回せそうだね。」
と、夫婦で考えながら続けてきました。
月10万円まで増やして「これはちょっと苦しいね」と5万円に戻したのも、今の暮らしとのバランスを考えた結果です。
投資を続けることだけが目的ではなく、家族の暮らしを楽しみながら続けられること。
我が家にとっては、それが一番大切なのかなと思っています。
リスまま無理して続かなくなるより、できる金額で長く続けたいね。
次の目標は投資資産500万円、その先は1,000万円!
2026年9月現在、我が家のNISAは、
インデックス投資:4,109,974円
高配当株:596,118円
合わせて4,706,092円(約471万円)になりました。
まず目標にしているのは、投資資産500万円です。
あと少しなので、ここはひとつの区切りとして楽しみにしています。
そして、その次に見ているのが1,000万円です。
ただ、1,000万円に到達したからといって、そこで投資をやめたり、今のやり方を大きく変えたりするつもりはありません。
基本的には、その後もコツコツ積み立てを続けていきたいと思っています。
月5万円は「絶対」ではありません
現在は月5万円をひとつの目安にしていますが、この金額も絶対ではありません。
これから子どもたちが大きくなって教育費や生活費が増えれば、積立額を減らすこともあると思います。
反対に、昇給などで家計に余裕が出てくれば、増額するかもしれません。
本音を言えば、できるだけ月5万円は続けたい。
でも、そのために今の生活が苦しくなるなら、無理に続ける必要はないと思っています。
高配当株についても同じです。
毎月必ず買うのではなく、家計に余裕があり、「今なら買っても大丈夫」と思えるタイミングがあれば購入するくらいの距離感で続けていく予定です。
1,000万円になったときの値動きを経験してみたい
1,000万円を目標にしているもうひとつの理由が、資産が大きくなったときの値動きを実際に経験してみたいからです。
今でも、積み立ててきた元本だけではなく、運用によって資産が増減することを実感するようになりました。
もし投資資産が1,000万円になれば、同じ5%の値動きでも約50万円動くことになります。
もちろん、上がるときだけではなく、下がるときも同じです。
それも含めて、資産が今の倍くらいになったときに、自分たちがどんなふうに感じるのか少し楽しみにしています。
500万円も1,000万円もゴールではなく、我が家の資産形成の途中経過。
家族の暮らしに合わせながら、これからも無理のないペースで続けていきます。
フクぱぱ1,000万円になったとき、どんな景色になるのか見てみたい!
まとめ|今の暮らしも楽しみながら、少しずつ積み上げたい
今回は、2026年9月現在の我が家の資産状況を公開しました。
このブログで今後記録していく4つのお金は、
生活予備費:約300,000円
旅行積立:約160,000円
NISA(インデックス投資):約4,110,000円
NISA(高配当株):600,000円
合計すると、約517万円になりました。
こうして数字だけを見ると、少しずつ資産が増えてきたことを実感します。
でも、我が家の資産形成は最初から順調だったわけでも、大きなお金を投資できたわけでもありません。
始まりは、2020年ごろにフクぱぱがお小遣いから始めた月5,000円ほどのつみたてNISAでした。
そこから月1万円、家計から月3万円、そして月5万円へ。
一時期は月10万円まで増やしたものの、今の生活がカツカツになってしまい、月5万円へ戻したこともありました。
振り返ってみると、我が家にとって大切だったのは、できるだけたくさん投資することではなく、家族の暮らしに無理のない金額で続けることだったのかなと思います。
そして、将来のためのお金だけを増やせればいいとも考えていません。
NISAで、将来のお金を育てる。
生活予備費で、もしものときに備えて家計を整える。
旅行積立で、家族との今を楽しむ。
整える。育てる。楽しむ。
この3つのバランスを取りながらお金と付き合っていくのが、今の我が家のスタイルです。
次の投資目標は、まず500万円。その先には1,000万円も見ています。
でも、その数字を最短で達成するために、家族の楽しみを削るつもりはありません。
子どもたちと一緒に過ごせる今も楽しみながら、10年後、20年後のお金も少しずつ育てていく。
「貯めるだけじゃない家計。」
これからも我が家の資産がどう変わっていくのか、このブログに記録していきたいと思います。
みなさんは、将来のためのお金と、今を楽しむためのお金をどんなふうに分けていますか?
次回は、そんな我が家がなぜ「とにかく節約する」のではなく、お金を使うところ・抑えるところを分けるようになったのかについて書いてみようと思います。
※投資について
この記事は、我が家の資産形成の記録や体験を紹介するもので、特定の金融商品や投資方法をおすすめするものではありません。投資には元本割れのリスクがあります。投資をする際は、ご自身で判断をお願いします。